Resumo do que será ensinado
Neste material será explicado, de forma prática e acessível, como a reforma tributária impacta empresas do Simples Nacional, especialmente o pequeno varejista. Você verá o que muda na rotina de notas fiscais, o que é o “Simples Nacional híbrido”, como isso afeta vendas para empresas e consumidores finais, quais são os principais prazos do cronograma e um plano de ação prático para se preparar.
Fonte de Consulta: https://normas.receita.fazenda.gov.br/sijut2consulta/consulta.action
Segue um Vídeo explicativo do processo
Detalhamento das etapas da reforma tributaria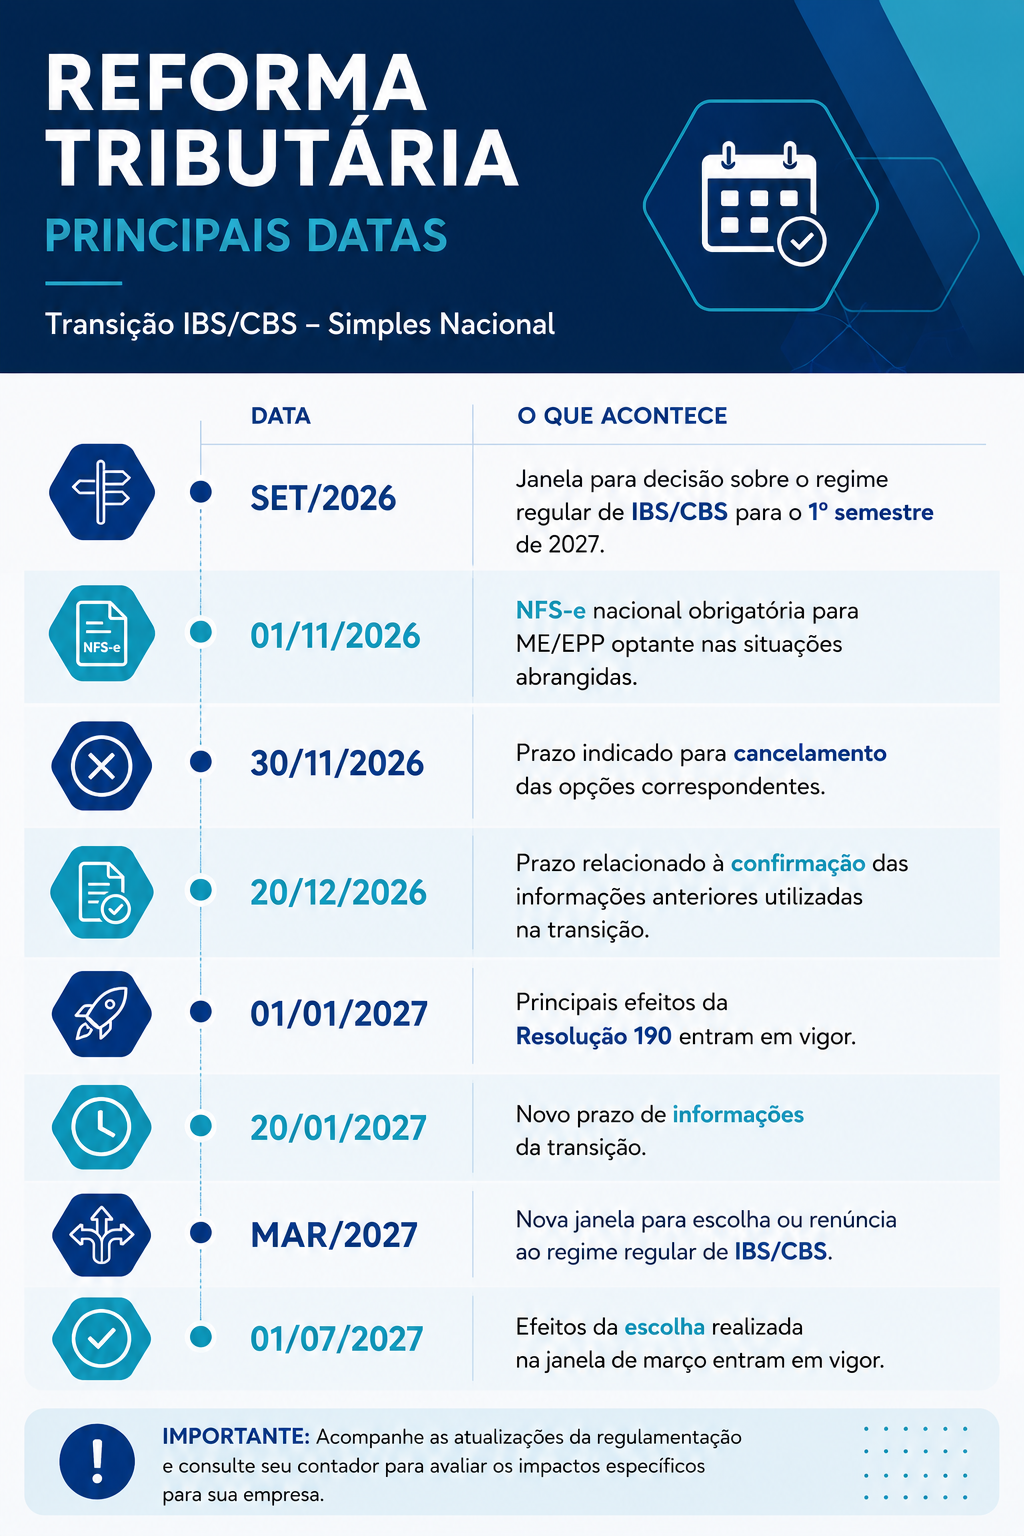
Detalhamento do uso correto
Com este guia, você deve ser capaz de entender as principais mudanças da reforma tributária aplicadas ao Simples Nacional, avaliar impactos no fluxo de caixa, na emissão de notas fiscais e compreender quando pode fazer sentido optar pelo modelo “Simples híbrido”. Siga cada passo com atenção e utilize este material como referência nas discussões com o contador e com a equipe.
Segue o detalhamento de como entender e aplicar as mudanças da reforma tributária para empresas do Simples Nacional
-
Primeiro passo: Entender o que não muda no Simples Nacional.
- O Simples Nacional não está acabando.
- A guia única de pagamento (DAS) continua existindo.
- As faixas de faturamento que definem a entrada e permanência no regime também continuam.
- Ponto de atenção: A grande mudança acontece “por dentro da engrenagem”, ou seja, na forma como os impostos são calculados, registrados e cruzados com as notas fiscais, e não na existência do regime em si.
-
Segundo passo: Compreender a nova importância da nota fiscal.
- Hoje, para muitos pequenos varejistas, a nota fiscal é tratada quase como um recibo: se houver erro de cadastro em uma venda, a contabilidade muitas vezes corrige depois, no fechamento do mês.
- A partir da implementação da reforma (principalmente a partir de 2027), a nota fiscal passa a ser o motor principal do cálculo do imposto.
- Isso significa que:
- Qualquer erro na emissão da nota no caixa impactará imediatamente o valor do imposto da empresa.
- A possibilidade de “acertar tudo no fim do mês” diminui fortemente.
- Pontos de atenção:
- Será indispensável ter cadastros de produtos, NCM, CFOP, CST/CSOSN e demais códigos fiscais corretamente configurados.
- A qualidade dos dados gerados diariamente no sistema de gestão (ERP, frente de caixa) passa a ser crítica.
-
Terceiro passo: Entender o fim do regime de caixa no Simples Nacional.
- Com a nova lógica, ocorre o fim do regime de caixa para o Simples Nacional (para os tributos sobre consumo).
- Na prática:
- Hoje, muitas empresas pagam imposto considerando o recebimento efetivo (entrada de dinheiro).
- Com a reforma, o imposto passa a ser cobrado no momento da emissão da nota fiscal, e não mais quando o cliente paga.
- Impacto direto no fluxo de caixa:
- Para o varejista que vende com prazos longos (ex.: 30, 60, 90 dias), o imposto será devido antes de o dinheiro entrar, o que pode gerar desequilíbrios de caixa.
- Ponto de atenção: Empresas que dependem de vendas a prazo precisarão rever prazos médios de recebimento, limites de crédito, estoques e capital de giro, pois o imposto será antecipado em relação ao recebimento.
-
Quarto passo: Entender o novo comportamento do PGDAS-D (declaração para geração do DAS).
- O PGDAS-D, que é a declaração mensal utilizada para gerar o DAS, passa a ser cada vez mais pré-preenchido pelo governo.
- Como funciona:
- O governo puxa os dados diretamente das notas fiscais eletrônicas (de mercadorias e de serviços).
- O sistema monta um “quebra-cabeça fiscal” pré-preenchido, com base no que foi emitido.
- Consequências práticas:
- Não será mais possível ajustar livremente o valor no sistema apenas digitando “do jeito que convém”.
- Se houver erro nos valores ou nas informações pré-preenchidas, será necessário corrigir as notas fiscais originais, uma a uma, e não apenas ajustar o total.
- Ponto de atenção: Isso aumenta muito o risco de retrabalho se a empresa não tiver uma rotina rígida de emissão correta de notas.
-
Quinto passo: Obrigações adicionais para MEI e prestadores de serviço.
- MEI (Microempreendedor Individual):
- Passa a ter obrigação de emitir documentos fiscais nas vendas (não poderá mais operar sem registro formal das operações).
- Prestadores de serviços em geral:
- Precisarão aderir à Nota Fiscal de Serviços Eletrônica (NFS-e) de padrão nacional, de forma obrigatória até 1º de novembro de 2026.
- Sistemas de gestão (ERP, PDV):
- Devem estar 100% atualizados para:
- Emitir o novo modelo de NFS-e nacional.
- Integrar corretamente com as novas regras de IBS/CBS (impostos sobre consumo unificados).
- Ponto de atenção: Empresas que ainda usam sistemas antigos ou processos manuais deverão planejar a migração de software e revisar fluxos de emissão antes de 2026.
- MEI (Microempreendedor Individual):
-
Sexto passo: Entender o conceito de “Simples Nacional híbrido”.
- O Simples híbrido é uma mudança estrutural importante, que permite dividir as obrigações tributárias em duas “cestas”:
- Cesta 1: Mantém a empresa no Simples para determinados tributos (por exemplo, INSS patronal e outros que seguem dentro da guia DAS).
- Cesta 2: Permite que os novos impostos sobre consumo (IBS e CBS) sejam pagos por fora do DAS, como se a empresa estivesse no regime “normal” para consumo, mas continuando Simples para outros tributos.
- Pergunta natural do gestor:
- “Se eu optar pelo modelo híbrido, vou pagar menos imposto no final do mês?”
- Resposta: Depende.
- Não existe resposta padrão ou “receita de bolo”.
- A viabilidade depende:
- Do perfil de compras (o que e de quem a empresa compra).
- Do tipo de cliente atendido (consumidor final ou empresa que aproveita créditos).
- Ponto de atenção: A decisão pelo híbrido é estratégica e financeira, e não apenas “uma formalidade”. Requer simulações detalhadas junto ao contador.
- O Simples híbrido é uma mudança estrutural importante, que permite dividir as obrigações tributárias em duas “cestas”:
-
Sétimo passo: Separar vendas para empresas e para consumidores finais.
- Para fazer a melhor escolha de regime, é obrigatório separar as vendas em dois grupos:
- Vendas para empresas (B2B): clientes que podem reaproveitar créditos de IBS/CBS.
- Vendas para consumidores finais (B2C): clientes que não usam créditos de imposto.
- Existem três passos práticos para simular se o modelo híbrido vale a pena:
- Calcular a carga tributária atual (100% no Simples) e compará-la com a carga no modelo híbrido.
- Analisar quais compras realmente geram crédito de IBS/CBS (por exemplo, insumos diretamente ligados à atividade, energia elétrica, etc., conforme regulamentação).
- Determinar se os clientes conseguem aproveitar esses créditos:
- Se a maioria dos clientes não pode aproveitar (consumidor final), os créditos perdem valor.
- Se a maioria é empresa e pode aproveitar créditos, isso pode gerar vantagem competitiva.
- Exemplos práticos:
- Padaria focada em famílias (consumidor final):
- Clientes não usam crédito de imposto.
- Em geral, manter todos os impostos dentro do Simples tende a ser mais vantajoso para não aumentar a carga tributária.
- Papelaria que vende para empresas (atacado):
- Clientes (escritórios, empresas) podem aproveitar créditos.
- A papelaria pode aceitar pagar um pouco mais de imposto internamente no modelo híbrido, para:
- Gerar créditos valiosos de IBS/CBS para seus clientes.
- Ganhar vantagem competitiva por oferecer produtos com créditos tributários aproveitáveis.
- Ponto de atenção: Essa análise é fortemente estratégica e deve ser feita com planilhas ou relatórios que separem claramente vendas B2B e B2C.
- Para fazer a melhor escolha de regime, é obrigatório separar as vendas em dois grupos:
-
Oitavo passo: Entender o cronograma de decisões e prazos importantes.
- Setembro de 2026:
- Primeira janela crítica para simular e escolher o regime (Simples integral ou Simples híbrido).
- Empresas e contadores devem estar com dados organizados para fazer projeções.
- 1º de novembro de 2026:
- Nota Fiscal de Serviços Eletrônica nacional passa a ser obrigatória para prestadores de serviços.
- 1º de janeiro de 2027:
- Novas regras entram em vigor para valer (aplicação efetiva da nova mecânica de cálculo).
- Março (após 2027):
- Segunda chance para revisar a decisão de regime, conforme janela prevista em regulamentações específicas.
- Pontos de atenção:
- Esperar apenas janeiro de 2027 para agir é considerado um erro grave.
- O plano de adaptação deve começar no mínimo em 2026, com:
- Revisão de cadastros.
- Atualização de sistemas.
- Simulações com o contador.
- Setembro de 2026:
-
Nono passo: Plano de ação prático para a empresa. Use este checklist como base para as próximas reuniões internas e com o contador:
-
1. Avaliar impacto do fim do regime de caixa.
- Pergunta-chave: “O fim do regime de caixa vai causar desequilíbrio no financeiro?”
- Analisar:
- Prazos de recebimento atuais.
- Necessidade de capital de giro.
- Dependência de vendas a prazo.
-
2. Analisar o perfil de clientes.
- Pergunta-chave: “Vendemos mais para consumidores finais ou para empresas?”
- Se a maioria é consumidor final:
- Tendência a manter tudo no Simples.
- Se a maioria é empresa:
- Vale a pena simular o modelo híbrido.
-
3. Simular o Simples híbrido.
- Junto com o contador:
- Comparar cenários (Simples integral x Simples híbrido).
- Considerar créditos de IBS/CBS na cadeia de compras e vendas.
-
4. Verificar se o sistema de gestão está pronto.
- Pergunta: “O sistema de gestão da loja está pronto para o novo padrão de notas?”
- Itens a verificar:
- Emissão correta de NF-e, NFC-e e NFS-e nacional.
- Integração com futuras regras de IBS/CBS.
- Capacidade de registrar e controlar créditos de forma adequada.
-
5. Revisar cadastros fiscais.
- Pergunta crítica: “Os cadastros fiscais de estoque estão livres de erros?”
- Verificar:
- NCM.
- CFOP.
- CST/CSOSN.
- Alíquotas e parâmetros de tributação.
- Ponto de atenção: A exatidão desses cadastros será fundamental para evitar erros em massa nas notas e no pré-preenchimento do PGDAS-D.
-
6. Organizar dados e rotinas internas.
- Mapear cadastros (produtos, clientes, fornecedores).
- Conhecer bem a carteira de clientes, diferenciando B2B e B2C.
- Modernizar sistemas e processos para suportar:
- Emissão correta de notas.
- Conferência de tributos.
- Ajustes rápidos em caso de erro.
-
-
Décimo passo: Entender os limites deste conteúdo e a necessidade de apoio técnico.
- O conteúdo deste material tem caráter informativo e de orientação geral.
- Qualquer decisão sobre mudança de regime (Simples integral ou híbrido) deve ser:
- Avaliada caso a caso.
- Tomada junto ao profissional contábil responsável pela empresa, com base em:
- Faturamento.
- Margem de lucro.
- Perfil de clientes e fornecedores.
- Estrutura de custos.
- Ponto de atenção: O antigo modelo, em que o empresário olhava apenas o percentual da guia de imposto no fim do mês, está sendo substituído por um cenário em que:
- Cada nota fiscal, emitida com exatidão, dita o ritmo da empresa.
- A qualidade dos dados gerados diariamente passa a ser determinante.
[Continuar numerando e detalhando até conclusão]
Se necessário, podem ser adicionados tópicos complementares, como:
- Detalhamento por setor (varejo alimentar, serviços, atacado, etc.).
- Exemplos de simulações de carga tributária.
- Checklists específicos para TI, contabilidade e área financeira.
Informações Importantes
- A reforma tributária não extingue o Simples Nacional, mas altera profundamente a forma de cálculo e fiscalização dos tributos, principalmente através das notas fiscais.
- A nota fiscal passa a ser a base principal do cálculo de impostos, tornando fundamental a correção de cadastros e processos de emissão.
- O fim do regime de caixa para tributos sobre consumo pode afetar fortemente o fluxo de caixa de empresas que vendem a prazo.
- O PGDAS-D será cada vez mais pré-preenchido, exigindo que erros sejam corrigidos nas notas originais, aumentando o custo de retrabalho se não houver controle.
- MEI e prestadores de serviços terão mais obrigações digitais, incluindo emissão obrigatória de documentos fiscais e uso da NFS-e nacional até 1º/11/2026.
- O Simples Nacional híbrido permite ficar no Simples para alguns tributos e pagar IBS/CBS por fora, podendo ser vantajoso ou não, conforme perfil de compras e clientes.
- Separar vendas para empresas e consumidores finais é essencial para simular corretamente o impacto das novas regras.
- Planejar com antecedência (a partir de 2026) é indispensável para:
- Ajustar sistemas.
- Revisar cadastros.
- Definir o melhor regime.
- Benefício de seguir corretamente o procedimento:
- Redução de riscos fiscais.
- Menos retrabalho com correção de notas.
- Melhor previsibilidade de fluxo de caixa.
- Maior capacidade de competir, especialmente em mercados B2B, aproveitando créditos de consumo quando fizer sentido.
Este material deve ser usado em conjunto com a orientação de um contador de confiança, que adequará essas diretrizes à realidade específica de cada empresa.